W 2026 roku wybór formy opodatkowania może istotnie wpłynąć na wysokość składki zdrowotnej i całkowitych kosztów prowadzenia firmy. W artykule porównuję dostępne rozwiązania, uwzględniając różne poziomy przychodów, koszty działalności i obciążenia podatkowe. Sprawdzam, która oferta może być korzystniejsza dla przedsiębiorcy i na co zwrócić uwagę przed podjęciem decyzji.
- W 2026 r. składka zdrowotna zależy od formy opodatkowania; planowana zmiana nie weszła w życie.
- Na skali składka wynosi 9% dochodu, a na liniówce 4,9%; minimum to 432,54 zł miesięcznie.
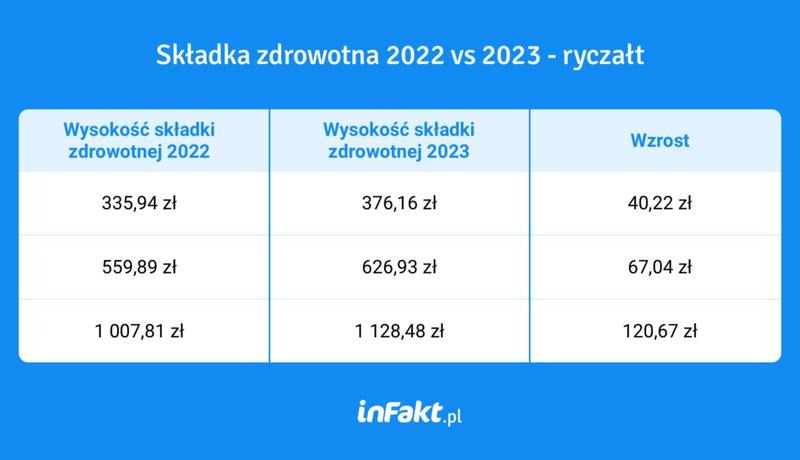
- Na ryczałcie składka wynosi od 498,35 zł do 1 495,04 zł miesięcznie, zależnie od rocznego przychodu.
- Ryczałt może sprzyjać firmom z niskimi kosztami; przy wysokich wydatkach często korzystniejsza bywa liniówka lub skala.
- Porównaj łącznie podatki, składki, koszty, ulgi i możliwe przekroczenie progów przychodów.
- Zmianę formy zgłoś przez CEIDG w ustawowym terminie; wybrana forma zasadniczo obowiązuje przez cały rok.
W 2026 roku składka zdrowotna przedsiębiorcy nadal zależy od formy opodatkowania — planowana zmiana nie weszła w życie po prezydenckim wecie. Jak już jesteśmy w temacie to sprawdź, jak opodatkowane są dochody prezydenta. Przy skali zapłacisz 9% dochodu z poprzedniego miesiąca, a przy podatku liniowym 4,9%. W obu przypadkach składka nie może być niższa niż 432,54 zł miesięcznie, czyli 9% minimalnego wynagrodzenia wynoszącego 4 806 zł. Dochód oblicza się jako przychód pomniejszony o koszty i składki społeczne, jeśli nie zaliczono ich już do kosztów. Przykładowo, od dochodu 9 000 zł składka na skali wyniesie 810 zł, a od 15 000 zł na liniówce — 735 zł.
Na ryczałcie składkę wyznacza roczny przychód pomniejszony o zapłacone składki społeczne. Przy przychodach do 60 000 zł miesięcznie zapłacisz 498,35 zł; od 60 000,01 do 300 000 zł — 830,58 zł; a powyżej 300 000 zł — 1 495,04 zł. Kwoty wynikają z przeciętnego wynagrodzenia w sektorze przedsiębiorstw za IV kwartał 2026 roku, które wyniosło 9 228,64 zł. Podstawy składki stanowią odpowiednio 60%, 100% i 180% tej kwoty. Przekroczenie progu może podnieść miesięczną opłatę, nawet gdy bieżący zarobek jest niższy.
Składki mogą zmienić opłacalność rozliczeń
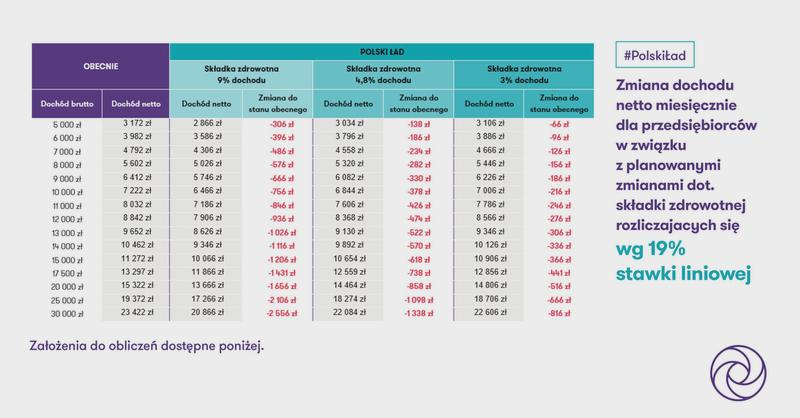
Możliwości odliczenia składki zależą od formy opodatkowania. Na skali nie odliczysz jej od dochodu ani nie zaliczysz do kosztów. Przy podatku liniowym możesz ująć zapłacone składki w kosztach lub odliczyć od dochodu, maksymalnie 14 100 zł rocznie. Z kolei ryczałtowcy pomniejszają przychód o 50% zapłaconych składek. Na ryczałcie możesz ustalać składkę na podstawie bieżących przychodów albo — jeśli prowadziłeś działalność przez cały poprzedni rok — przychodu z tego roku. W obu przypadkach rozliczasz składkę rocznie, co może oznaczać dopłatę lub nadpłatę. Składkę za dany miesiąc opłacasz co do zasady do 20. dnia następnego miesiąca.
Porównując formy opodatkowania, uwzględnij zarówno składkę, jak i podatek. Skala oznacza składkę zdrowotną w wysokości 9% oraz progi podatkowe 12% i 32%; liniówka — składkę 4,9% i stały podatek 19%. Na ryczałcie składka zależy od przychodu, a stawka podatku — od rodzaju działalności; nie odliczysz też kosztów. Jak masz czas i chęci, sprawdź, jakie koszty składki zdrowotnej czekają małe firmy. Dlatego przed wyborem zestaw przewidywane przychody, koszty i składkę zdrowotną — razem pokazują rzeczywiste obciążenie firmy.
Ryczałt czy podatek liniowy: które progi przychodów obniżą koszty firmy?
Ryczałt czy podatek liniowy? Porównaj koszty z przychodami i sprawdź stawkę ryczałtu dla swojej branży. Ryczałt wynosi od 2% do 17% przychodu, którego nie pomniejszysz o wydatki firmowe. Przykładowo, część usług IT podlega stawce 12%, a usługi edukacyjne — 8,5%. Z kolei podatek liniowy wynosi 19% dochodu, czyli przychodu pomniejszonego o koszty. Dlatego wydatki na sprzęt, podwykonawców czy lokal mogą znacząco obniżyć podstawę opodatkowania przy liniówce.
Uwzględnij także składkę zdrowotną. Przy podatku liniowym wynosi ona 4,9% dochodu, ale nie mniej niż 432,54 zł miesięcznie. Możesz zaliczyć ją do kosztów albo odliczyć od dochodu, maksymalnie do 14 100 zł. Na ryczałcie wysokość miesięcznej składki zależy natomiast od rocznego przychodu: do 60 000 zł — 498,35 zł, od 60 000,01 do 300 000 zł — 830,58 zł, a powyżej 300 000 zł — 1 495,04 zł. Ponadto ryczałtowiec może odliczyć od przychodu 50% zapłaconych składek zdrowotnych.
Wybór formy opodatkowania zależy nie tylko od przychodów, lecz także od kosztów i składki zdrowotnej. Porównaj kilka scenariuszy, zanim podejmiesz decyzję.
Wysokie wydatki mogą odwrócić podatkowy rachunek
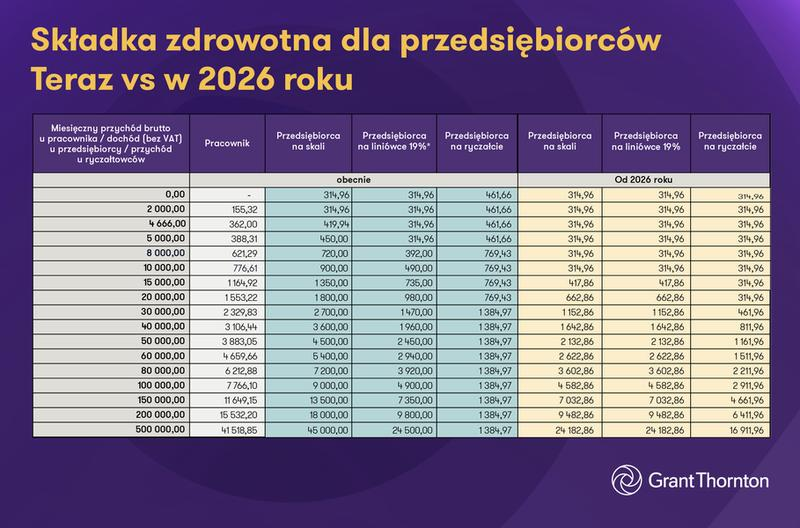
Przy niskich kosztach ryczałt może być korzystniejszy, jeśli Twoja działalność ma niską stawkę. Pamiętaj jednak, że przekroczenie progu przychodów może podnieść składkę zdrowotną za cały rok. Z kolei przy wysokich kosztach przewagę często zyskuje liniówka, ponieważ wydatki obniżają dochód opodatkowany stawką 19%. Przykładowo, przy przychodzie 350 000 zł i kosztach 140 000 zł dochód wynosi 210 000 zł, więc ryczałt ze stawką 15% może okazać się droższy niż podatek liniowy. Natomiast przy przychodzie 240 000 zł, kosztach 24 000 zł i stawce ryczałtu 14% korzystniejszy może być ryczałt.
Przed wyborem porównaj podatek, składkę zdrowotną i rzeczywiste koszty firmy — sam przychód nie wystarczy. Pamiętaj też, że ryczałt nie pozwala odliczać kosztów uzyskania przychodu, a liniówka wyklucza kwotę wolną i większość ulg dostępnych przy skali podatkowej. Dlatego przygotuj kilka wariantów: dla obecnej sprzedaży, możliwego przekroczenia progu 60 000 zł lub 300 000 zł oraz planowanych wydatków. Takie zestawienie pokaże, która forma rzeczywiście obniży obciążenia.
Przy porównaniu form opodatkowania uwzględnij następujące informacje:
- stawki podatku właściwe dla Twojej branży;
- wysokość przychodów i koszty prowadzenia działalności;
- składkę zdrowotną oraz dostępne odliczenia;
- planowane wydatki i możliwe przekroczenie progów przychodów.
Wskazówka: jeśli wybierasz ryczałt, pilnuj narastającego przychodu — przekroczenie 60 tys. lub 300 tys. zł może podnieść składkę zdrowotną za cały rok, dlatego warto regularnie przeliczać łączne obciążenia.
Odliczenie składki zdrowotnej: jakie ulgi przysługują przedsiębiorcom?
Możliwość odliczenia składki zdrowotnej zależy od formy opodatkowania. Przy skali podatkowej wynosi ona 9% dochodu, ale nie można jej zaliczyć do kosztów ani odliczyć od dochodu lub podatku. Przy dochodzie 7 000 zł miesięczna składka wynosi 630 zł, o ile obliczona kwota nie jest niższa od obowiązującego minimum. Dochód ustala się, odejmując od przychodów koszty i zapłacone składki społeczne, jeśli nie ujęto ich wcześniej w kosztach.
Przy podatku liniowym składka wynosi 4,9% dochodu. Zapłaconą kwotę można zaliczyć do kosztów albo odliczyć od dochodu, ale tylko do rocznego limitu i bez łączenia obu metod w odniesieniu do tej samej składki. Z kolei ryczałtowcy odliczają od przychodu 50% zapłaconych składek zdrowotnych. Ich miesięczna wysokość zależy od rocznych przychodów: wynosi 498,35 zł do 60 000 zł, 830,58 zł przy przychodach od 60 000,01 zł do 300 000 zł oraz 1 495,04 zł powyżej 300 000 zł.
Wybrany podatek może przesądzić o realnych oszczędnościach
Składka zdrowotna i składki społeczne to odrębne obciążenia, dlatego ulga na start ani preferencyjne składki społeczne nie zwalniają z opłacania składki zdrowotnej. Na ryczałcie można ją rozliczać według bieżących przychodów albo — jeśli działalność trwała przez cały poprzedni rok — przychodu z tego roku. W obu przypadkach po zakończeniu roku trzeba dokonać rozliczenia rocznego. Składkę i deklarację do ZUS przekazuje się zwykle do 20. dnia kolejnego miesiąca.
Porównując formy opodatkowania, uwzględnij przychody, koszty działalności, stawkę ryczałtu, dostępne ulgi i zasady odliczania składki. Skala podatkowa pozwala między innymi wspólnie rozliczyć się z małżonkiem i korzystać z szerokiego katalogu ulg, ale nie umożliwia odliczenia składki zdrowotnej. Liniówka i ryczałt dopuszczają takie odliczenie w ograniczonym zakresie. Nie należy przy tym mylić odliczenia składki zdrowotnej z ulgami dotyczącymi składek społecznych.
Zmiana formy opodatkowania: kiedy zgłosić wybór korzystniejszego rozliczenia?
Wybierz formę opodatkowania na początku roku. Najpierw sprawdź termin, potem porównaj obciążenia i złóż wymagane dokumenty.
- Sprawdź termin zgłoszenia. Oświadczenie o wyborze podatku liniowego lub ryczałtu złóż do 20. dnia miesiąca po miesiącu, w którym uzyskasz pierwszy przychód w danym roku. Jeśli osiągniesz go w styczniu, termin upływa 20 lutego; jeśli w grudniu — złóż oświadczenie do końca roku. Podatnicy, którzy w poprzednim roku rozliczali się kartą podatkową, muszą zgłosić wybór do 20 stycznia.
- Porównaj łączne obciążenia. Weź pod uwagę przychody, koszty, składki zdrowotne i społeczne, ulgi oraz sytuację rodzinną. Skala podatkowa obejmuje stawki 12% i 32%, kwotę wolną 30 000 zł oraz możliwość wspólnego rozliczenia z małżonkiem. Podatek liniowy wynosi 19% dochodu, nie zapewnia kwoty wolnej i ogranicza dostęp do ulg. Ryczałt nalicza się od przychodu, bez odliczania kosztów, a stawka zależy od rodzaju działalności. Przy wysokich kosztach rozważ skalę lub podatek liniowy, natomiast przy wysokich przychodach i niskich kosztach sprawdź ryczałt.
- Uwzględnij składkę zdrowotną. W 2026 r. wynosi ona 9% dochodu przy skali oraz 4,9% przy podatku liniowym, przy czym minimalna miesięczna składka to 432,54 zł. Na ryczałcie jej wysokość zależy od rocznego przychodu: 498,35 zł miesięcznie do 60 000 zł, 830,58 zł przy przychodach od 60 000,01 zł do 300 000 zł i 1 495,04 zł powyżej 300 000 zł. Składki nie odliczysz przy skali. Przy podatku liniowym możesz zaliczyć ją do kosztów lub odliczyć od dochodu — do limitu 14 100 zł w 2026 r. Przy ryczałcie odliczysz od przychodu 50% zapłaconych składek.
- Upewnij się, że możesz wybrać daną formę. Niektóre rodzaje działalności wykluczają określone zasady opodatkowania. Ponadto usługi na rzecz obecnego lub byłego pracodawcy, odpowiadające wcześniejszym obowiązkom pracowniczym, mogą uniemożliwić wybór podatku liniowego lub ryczałtu. Jeśli utracisz prawo do ryczałtu, na przykład po przekroczeniu limitu przychodów, musisz przejść na skalę od momentu utraty uprawnienia. Zasadniczo nie zmienisz formy w trakcie roku, poza przypadkami wskazanymi w przepisach.
- Złóż oświadczenie przez aktualizację wpisu CEIDG. W formularzu zmiany danych firmy wskaż wybraną formę opodatkowania. CEIDG przekaże informację właściwemu urzędowi skarbowemu. Zachowaj potwierdzenie i sprawdź, czy wysłałeś wniosek przed upływem terminu. Wybrana forma obowiązuje przez cały rok podatkowy.
- Dostosuj rozliczenia z ZUS. Zmiana formy od początku roku wpływa na sposób obliczania składki zdrowotnej. Zaktualizuj dane w CEIDG, a następnie sprawdź, czy prawidłowo wykazujesz formę opodatkowania w dokumentach ZUS. Składkę opłać i deklarację złóż co do zasady do 20. dnia następnego miesiąca.
Źródła:
- https://www.ifirma.pl/blog/skladka-zdrowotna-2026-jakie-zmiany-czekaja-przedsiebiorcow/
- https://firmove.pl/aktualnosci/finanse/podatki/skladka-zdrowotna-jak-ja-obliczyc
- https://firmove.pl/aktualnosci/finanse/podatki/zmiana-formy-opodatkowania-jak-wybrac-najlepsza-opcje-i-kiedy-zlozyc-wniosek
- https://solidnaksiegowa.com/ile-wynosza-skladki-zus-na-ryczalcie/
Najczęstsze pytania (FAQ)
Jak w 2026 roku oblicza się składkę zdrowotną na skali podatkowej i podatku liniowym?Na skali składka wynosi 9% dochodu, a na podatku liniowym 4,9%. W obu przypadkach nie może być niższa niż 432,54 zł miesięcznie.
Ile wynosi składka zdrowotna na ryczałcie w 2026 roku?Miesięczna składka wynosi 498,35 zł przy rocznym przychodzie do 60 000 zł, 830,58 zł przy przychodzie od 60 000,01 do 300 000 zł oraz 1 495,04 zł powyżej 300 000 zł.
Kiedy podatek liniowy może być korzystniejszy od ryczałtu?Często warto go rozważyć przy wysokich kosztach działalności, ponieważ podatek wynosi 19% dochodu, czyli przychodu pomniejszonego o koszty. Na ryczałcie podatek nalicza się od przychodu, bez odliczania wydatków firmowych.
Czy przedsiębiorca może odliczyć składkę zdrowotną?Na skali składki nie można odliczyć. Przy podatku liniowym można zaliczyć ją do kosztów albo odliczyć od dochodu, maksymalnie do 14 100 zł rocznie. Ryczałtowiec może pomniejszyć przychód o 50% zapłaconych składek.
Do kiedy należy zgłosić wybór ryczałtu lub podatku liniowego?Oświadczenie składa się do 20. dnia miesiąca następującego po miesiącu uzyskania pierwszego przychodu w danym roku. Jeśli pierwszy przychód pojawi się w styczniu, termin upływa 20 lutego. Zmianę formy zgłasza się przez aktualizację wpisu w CEIDG.