Kredyt 0 procent może pomóc w sfinansowaniu zakupu bez dodatkowych kosztów odsetkowych, ale nie każdy może z niego skorzystać. W artykule wyjaśniam, kto może ubiegać się o takie finansowanie, jakie warunki trzeba spełnić i jakie limity obowiązują. Podpowiadam też, na co zwrócić uwagę w umowie, by ocenić, czy oferta rzeczywiście jest bezpłatna.
Rodzinny kredyt mieszkaniowy bez wkładu własnego mogą otrzymać osoby ze zdolnością kredytową, które nie zgromadziły środków wymaganych zwykle na początek. Z programu skorzystają single, małżeństwa, samotni rodzice oraz nieformalne pary wspólnie wychowujące co najmniej jedno dziecko. O przyznaniu kredytu decyduje przede wszystkim możliwość regularnej spłaty, a nie wysokość dochodów.
Zasadniczo kredytobiorca i osoby z jego gospodarstwa domowego nie mogą posiadać mieszkania ani domu jednorodzinnego. Rodziny z co najmniej dwojgiem dzieci mogą jednak mieć jedno inne mieszkanie: do 50 m² przy dwojgu dzieci, do 75 m² przy trojgu i do 90 m² przy czworgu. Jeżeli szukasz podobnych treści to Sprawdź, co wiadomo o rodzinie Grzegorza Brauna. Przy pięciorgu lub większej liczbie dzieci limit powierzchni nie obowiązuje. Ponadto w ciągu pięciu lat przed złożeniem wniosku nie można było darować nieruchomości bliskiej osobie z I lub II grupy podatkowej. Obowiązuje też limit ceny za 1 m², zależny od lokalizacji oraz rynku pierwotnego lub wtórnego.
Zakup lub budowa domu nawet bez oszczędności na start
Kredyt sfinansuje zakup mieszkania lub domu, wraz z kosztami wykończenia, albo budowę domu i zakup działki budowlanej. Jeżeli cię to ciekawi to sprawdź, jak program wpływa na ceny mieszkań. Może pokryć do 100% ceny zakupu lub kosztów budowy, a gwarancja Banku Gospodarstwa Krajowego zastąpi część brakującego wkładu. Łącznie gwarancja i wkład własny nie mogą przekroczyć 200 tys. zł ani 20% lub 30% wydatków objętych kredytem. Kredyt trzeba spłacać przez co najmniej 15 lat. Ustawa nie określa limitu wieku kredytobiorcy ani powierzchni mieszkania. Przed złożeniem wniosku warto sprawdzić aktualny limit ceny, który może przesądzić o kwalifikacji nieruchomości.
Wniosek składa się w banku uczestniczącym w programie, wraz z wymaganymi oświadczeniami; procedura zależy od kredytodawcy. Jeśli podczas spłaty rodzina powiększy się o drugie dziecko, można uzyskać jednorazową spłatę 20 tys. zł kapitału. Przy trzecim lub kolejnym dziecku kwota wynosi 60 tys. zł. Z programu mogą skorzystać także obcokrajowcy spełniający warunki ustawowe. Wcześniejsze otrzymanie wsparcia w programie „Mieszkanie dla Młodych” samo w sobie nie wyklucza udziału.
| Warunek | Limit / zasada |
|---|---|
| Cena nieruchomości | Limit ceny za 1 m² zależny od lokalizacji i rynku (pierwotny lub wtórny); aktualne stawki publikuje BGK |
| Gwarancja BGK | Maks. 200 000 zł; łącznie z wkładem własnym do 20% lub 30% wydatków |
| Spłata rodzinna | 20 000 zł – drugie dziecko; 60 000 zł – trzecie i każde kolejne |
| Inne mieszkanie | Co do zasady: brak prawa własności. Wyjątek: przy min. 2 dzieciach można posiadać 1 lokal |
| Limit metrażu posiadanego lokalu | 2 dzieci: 50 m²; 3 dzieci: 75 m²; 4 dzieci: 90 m²; 5+ dzieci: bez limitu |
Jakie limity ceny nieruchomości i gwarancji BGK obowiązują
W rodzinnym kredycie mieszkaniowym obowiązuje limit ceny za metr kwadratowy. Zależy on od lokalizacji oraz rynku — pierwotnego lub wtórnego. BGK publikuje stawki dla województw, miast wojewódzkich i sąsiadujących z nimi gmin. Przed złożeniem wniosku sprawdź aktualny limit, ponieważ bank uwzględnia dane obowiązujące w dniu jego złożenia.
Gwarancja BGK może uzupełnić brakujący wkład własny, a kredyt sfinansować nawet całą cenę mieszkania lub koszty budowy i wykończenia domu. Łączna kwota gwarancji i wkładu kredytobiorcy nie może przekroczyć 200 tys. zł ani właściwego limitu wydatków — 20% lub 30%, zależnie od sytuacji. Kredyt musi obejmować co najmniej 15 lat, a kredytobiorca nadal musi mieć zdolność kredytową.
Dodatkowe dziecko może przynieść nawet 60 tys. zł spłaty kredytu
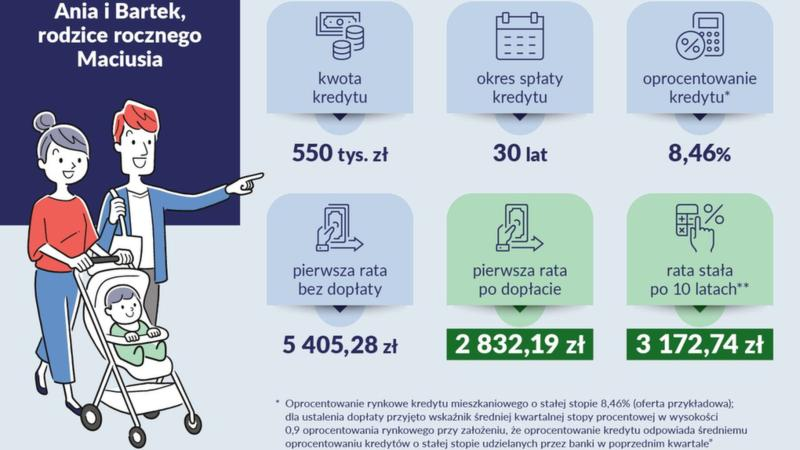
Przy zakupie mieszkania obowiązują limity cenowe, a przy budowie domu — limit wkładu budowlanego określony przez BGK. Program obejmuje też zakup działki połączony z budową domu. Nie ogranicza metrażu kupowanego lokalu ani wieku kredytobiorcy. Osoby mające co najmniej dwoje dzieci mogą zachować inne mieszkanie, jeśli jego powierzchnia nie przekracza 50 m² przy dwojgu dzieci, 75 m² przy trojgu lub 90 m² przy czworgu. Przy pięciorgu lub większej liczbie dzieci limit nie obowiązuje.
Najważniejsze limity i warunki programu obejmują:
- gwarancję i wkład własny o łącznej kwocie nieprzekraczającej 200 tys. zł ani właściwego limitu wydatków (20% lub 30%);
- kredyt na co najmniej 15 lat oraz wymaganą zdolność kredytową;
- limity cenowe przy zakupie mieszkania i limit wkładu budowlanego przy budowie domu;
- możliwość zachowania innego mieszkania przez rodziny z dziećmi, z uwzględnieniem limitu jego powierzchni.
Przed podpisaniem umowy porównaj cenę za metr z aktualnym limitem dla danej gminy i rynku. Pamiętaj też, że w ciągu 5 lat przed złożeniem wniosku nie można było darować mieszkania ani domu członkowi rodziny. Jeśli podczas spłaty rodzina powiększy się o kolejne dziecko, BGK może jednorazowo spłacić część kapitału: 20 tys. zł po narodzinach drugiego dziecka oraz 60 tys. zł po narodzinach trzeciego lub kolejnego.
Warto pamiętać, że limity cenowe mogą różnić się nawet między sąsiadującymi gminami, dlatego przy zakupie nieruchomości blisko granicy administracyjnej miasta sprawdź stawkę właściwą dla jej dokładnej lokalizacji.
Ile wynosi spłata rodzinna po narodzinach kolejnego dziecka
Rodzina otrzyma 20 tys. zł spłaty, gdy w trakcie spłacania rodzinnego kredytu mieszkaniowego urodzi się jej drugie dziecko. Po narodzinach trzeciego lub kolejnego dziecka wsparcie wyniesie 60 tys. Pod tym linkiem znajdziesz artykuł, w którym o tym wspominamy. zł. Bank jednorazowo spłaci część kapitału kredytu — rodzice nie dostaną gotówki.
Program obejmuje rodzinny kredyt mieszkaniowy zaciągnięty na zakup mieszkania lub domu albo budowę domu, także z zakupem działki. Nie dotyczy zwykłego kredytu hipotecznego ani kredytu spoza programu. Ponadto w dniu przyznania wsparcia kredytobiorca nie może mieć innego mieszkania poza tym kupionym lub wybudowanym z wykorzystaniem kredytu. Dlatego przed złożeniem wniosku warto sprawdzić, czy kredyt spełnia warunki programu.
Nawet 80 tys. zł wsparcia może zmniejszyć rodzinny kredyt
Rodzina może otrzymać spłatę za każde dziecko, które urodzi się w okresie kredytowania i spełnia warunki programu. Jeśli drugie dziecko przyjdzie na świat w piątym roku spłaty, kredyt zmniejszy się o 20 tys. zł. Gdy pięć lat później urodzi się trzecie dziecko, rodzina może uzyskać kolejne 60 tys. zł, czyli łącznie 80 tys. zł.
Wniosek należy złożyć w banku, który udzielił rodzinnego kredytu mieszkaniowego. Bank sprawdzi warunki i przeprowadzi sprawę zgodnie z zasadami programu. Ponieważ spłata zmniejsza zadłużenie, może też obniżyć ratę lub skrócić okres kredytowania — zależnie od umowy i sposobu rozliczenia. Przed złożeniem wniosku warto potwierdzić w banku, jakie dokumenty przygotować i jak zaksięguje środki.
Warto pamiętać, że spłata rodzinna nie jest wypłacana rodzicom do ręki — bank przeznacza ją bezpośrednio na zmniejszenie kapitału rodzinnego kredytu mieszkaniowego.
Jakie warunki dotyczą posiadania innego mieszkania
Rodzinny kredyt mieszkaniowy pozwala sfinansować zakup mieszkania lub budowę domu bez tradycyjnego wkładu własnego. Co do zasady kredytobiorca ani członkowie jego gospodarstwa domowego nie mogą posiadać mieszkania lub domu jednorodzinnego — niezależnie od tego, czy nieruchomość jest spłacona, czy obciążona hipoteką. Sama wcześniejsza własność nie wyklucza udziału w programie, chyba że mieszkanie lub dom przekazano w darowiźnie w okolicznościach objętych szczególną regułą.
Rodziny wychowujące co najmniej dwoje dzieci mogą posiadać jedno inne mieszkanie lub dom, ale jego powierzchnia podlega limitom: do 50 m² przy dwojgu dzieci, do 75 m² przy trojgu i do 90 m² przy czworgu. Przy pięciorgu lub większej liczbie dzieci limit nie obowiązuje. Bank ocenia własność wszystkich osób z gospodarstwa domowego, dlatego przed złożeniem wniosku warto sprawdzić sytuację każdego z nich.
Limity powierzchni nieruchomości zależą od liczby dzieci w rodzinie:
- dwoje dzieci — do 50 m²,
- troje dzieci — do 75 m²,
- czworo dzieci — do 90 m²,
- pięcioro lub więcej dzieci — limit powierzchni nie obowiązuje.
Rodzinna darowizna może zamknąć drogę do wsparcia
Nie można przekazać mieszkania ani domu członkowi rodziny w drodze darowizny w ciągu 5 lat przed złożeniem wniosku. Sprzedaż wcześniejszej nieruchomości zwykle nie wyklucza więc udziału w programie, natomiast darowizna dla bliskiej osoby w tym okresie może mieć znaczenie. Przed złożeniem dokumentów warto sprawdzić historię własności i sposób zbycia lokalu, ponieważ bank oceni je na podstawie wymaganych oświadczeń.
Własność innego mieszkania wpływa także na możliwość uzyskania spłaty rodzinnej. Jeśli podczas spłacania kredytu gospodarstwo domowe powiększy się o drugie dziecko, jednorazowa spłata części kapitału wyniesie 20 tys. zł, a przy trzecim lub kolejnym dziecku — 60 tys. zł. W dniu przyznania pomocy kredytobiorca nie może posiadać innego mieszkania poza tym kupionym lub wybudowanym w ramach programu. Trzeba też sprawdzić aktualny limit ceny za metr kwadratowy, zależny od lokalizacji i rodzaju rynku.
Wskazówka: przed złożeniem wniosku sprawdź nie tylko, kto jest właścicielem nieruchomości w gospodarstwie domowym, lecz także jej powierzchnię i historię zbycia — darowizna dokonana w ciągu ostatnich 5 lat może wpłynąć na możliwość skorzystania z programu.
FAQ - Najczęstsze pytania
Kto może ubiegać się o rodzinny kredyt mieszkaniowy bez wkładu własnego?O kredyt mogą ubiegać się osoby ze zdolnością kredytową: single, małżeństwa, samotni rodzice oraz nieformalne pary wspólnie wychowujące co najmniej jedno dziecko. Z programu mogą skorzystać także obcokrajowcy spełniający warunki ustawowe.
Czy osoba ubiegająca się o kredyt może mieć już inne mieszkanie?Co do zasady kredytobiorca i osoby z jego gospodarstwa domowego nie mogą posiadać mieszkania ani domu jednorodzinnego. Wyjątek dotyczy rodzin z co najmniej dwojgiem dzieci, które mogą mieć jedno inne mieszkanie o powierzchni do 50 m² przy dwojgu dzieci, do 75 m² przy trojgu i do 90 m² przy czworgu. Przy pięciorgu lub większej liczbie dzieci limit powierzchni nie obowiązuje.
Jakie limity dotyczą gwarancji BGK i wkładu własnego?Gwarancja BGK i wkład własny łącznie nie mogą przekroczyć 200 tys. zł ani 20% lub 30% wydatków objętych kredytem, zależnie od sytuacji. Kredyt może sfinansować do 100% ceny zakupu lub kosztów budowy.
Jak długo musi trwać spłata kredytu i czy obowiązuje limit wieku?Kredyt musi być zaciągnięty na co najmniej 15 lat. Ustawa nie określa limitu wieku kredytobiorcy ani metrażu kupowanego mieszkania, ale wymagane są zdolność kredytowa oraz spełnienie limitu ceny nieruchomości właściwego dla jej lokalizacji i rodzaju rynku.
Ile wynosi spłata rodzinna po narodzinach kolejnego dziecka?Po narodzinach drugiego dziecka w trakcie spłaty kredytu można uzyskać jednorazową spłatę 20 tys. zł kapitału, a po narodzinach trzeciego lub kolejnego dziecka — 60 tys. zł. Pieniądze trafiają bezpośrednio na zmniejszenie zadłużenia, a nie do rodziców.