Od 2022 roku kwota wolna od podatku wynosi 30 tys. zł rocznie, a jej podniesienie do 60 tys. zł stało się jedną z głośnych obietnic wyborczych. Łatwo zrozumieć, skąd biorą się emocje: przy stawce PIT wynoszącej 12 proc. zmiana mogłaby oznaczać nawet 7,2 tys. zł mniej podatku rocznie dla osoby, która w pełni wykorzystałaby nową kwotę. Nie chodzi jednak tylko o zmianę liczby w ustawie — państwo musiałoby pokryć znaczący ubytek dochodów.
Największym wyzwaniem pozostaje więc koszt reformy. Obecnie w pierwszym progu, który obejmuje dochody do 120 tys. zł rocznie, obowiązuje stawka 12 proc., a powyżej niego — 32 proc. Podwojenie kwoty wolnej zmniejszyłoby wpływy z PIT, dlatego rząd musiałby wybrać: zaakceptować większy deficyt, ograniczyć inne wydatki albo znaleźć dodatkowe dochody. Każda opcja niesie konsekwencje, toteż łatwiej złożyć obietnicę niż bezpiecznie uwzględnić ją w budżecie.
Miliony podatników czekają, a budżet wciąż nie ma planu
Liczą się również termin i sposób wdrożenia. Najpierw trzeba przygotować przepisy i przeprowadzić je przez proces legislacyjny, a następnie dać pracodawcom oraz administracji czas na dostosowanie rozliczeń. Podwyższenie kwoty wolnej nie zwalnia automatycznie z obowiązku złożenia PIT — osoby osiągające dochody zasadniczo nadal rozliczają się do 30 kwietnia. Ponadto trzeba jasno ustalić, jak obliczać zaliczki w trakcie roku i jak reforma wpłynie na zwroty podatku.
W tej sprawie oczekiwania zderzają się z rachunkiem finansów publicznych. Zwiększenie kwoty wolnej, obowiązującej od 2022 roku na poziomie 30 tys. zł, do 60 tys. zł przyniosłoby dużą zmianę milionom podatników, ale obciążyłoby też państwo. Dopóki rząd nie wskaże źródeł finansowania i nie wyjaśni, jak pogodzi reformę z innymi wydatkami, termin może się przesuwać. Potrzebne są konkretne przepisy, wyliczenia i decyzja, kto poniesie koszt zmiany.
Ile możesz zyskać na wyższej kwocie wolnej od podatku?
Wyższa kwota wolna od podatku sprawia, że większej części mojego rocznego dochodu nie obejmuje PIT. Przy kwocie 30 000 zł podatek płacę dopiero od nadwyżki, a w pierwszym progu stosuję stawkę 12%. Dlatego każda dodatkowa złotówka kwoty wolnej może obniżyć mój roczny podatek maksymalnie o 12 groszy — pod warunkiem że rozliczam dochody według skali podatkowej i mam podatek do zapłaty.
Korzyść łatwo zobaczyć na przykładzie: gdyby kwota wolna wzrosła z 30 000 zł do 60 000 zł, w pierwszym progu zapłaciłbym w ciągu roku nawet o 3 600 zł mniej. Tyle samo mógłbym zaoszczędzić przy dochodzie 90 000 zł. Natomiast przy dochodzie 150 000 zł część dochodu przekroczyłaby próg 120 000 zł, po którym obowiązuje stawka 32%. To maksymalna korzyść dla osoby z odpowiednio wysokim podatkiem — ulga nie wypłaca gotówki ponad należną kwotę.
Najważniejsze informacje o tym, od czego zależy korzyść z wyższej kwoty wolnej, to:
- dochód opodatkowany według skali podatkowej,
- wysokość należnego podatku,
- zastosowane ulgi i sposób rozliczenia z małżonką,
- wysokość zaliczek pobranych w ciągu roku.
Wyższa kwota wolna nie każdemu przyniesie taki sam zysk
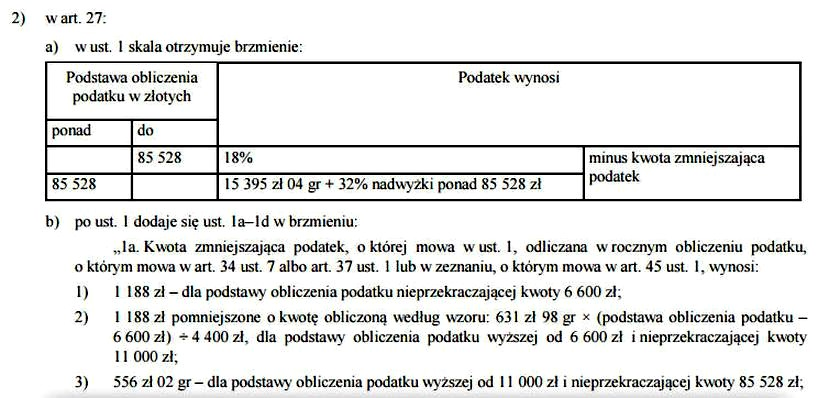
Przy obecnej kwocie wolnej 30 000 zł stawka 12% daje 3 600 zł kwoty zmniejszającej podatek rocznie, czyli 300 zł miesięcznie, jeśli prawidłowo uwzględniam zaliczki. Jeżeli moje dochody opodatkowane według skali wynoszą 30 000 zł lub mniej, PIT może wynieść zero, choć nadal mogę mieć obowiązek złożenia zeznania. Jeśli pracodawca pobierał zaliczki, po rozliczeniu rocznym mogę otrzymać ich zwrot, ale nie większy niż faktycznie zapłacona nadwyżka.
Warto przy tym pamiętać, że wyższa kwota wolna nie przynosi każdemu takiej samej korzyści. Najwięcej zyskuję, gdy osiągam dochód opodatkowany według skali i mam należny podatek; przy niskich zarobkach oszczędność może być mniejsza lub nie wystąpić. Na ostateczny wynik wpływają również ulgi, wspólne rozliczenie z małżonką i wysokość pobranych zaliczek, dlatego konkretną kwotę najlepiej sprawdzam w rocznym PIT.
Wskazówka: wzrost kwoty wolnej z 30 tys. do 60 tys. zł nie oznacza automatycznie wypłaty 3 600 zł — o tyle może zmniejszyć się roczny PIT, ale tylko do wysokości należnego podatku.
Jak obecne 30 tys. zł wpływa na wysokość podatku i zwrot z PIT?
Kwota wolna wynosi obecnie 30 tys. zł. Przy rozliczeniu według skali obniża podatek o 3 600 zł rocznie, czyli o 300 zł miesięcznie. Skoro już poruszamy ten temat, sprawdź, kto zyska na podatku zdrowotnym Lewicy. Jeśli mój roczny dochód mieści się w pierwszym progu, obowiązuje stawka 12%, a kwota zmniejszająca podatek sprawia, że od pierwszych 30 tys. zł podstawy opodatkowania nie płacę PIT. Nie znaczy to jednak, że każde 30 tys. zł przychodu jest wolne od podatku — liczy się dochód po uwzględnieniu kosztów i zasad właściwych dla danego rozliczenia.
Jeśli pracodawca pobierał ode mnie zaliczki, a roczny podatek po rozliczeniu wynosi zero, mogę odzyskać wpłacone kwoty. Jeżeli interesuje cię ta tematyka, sprawdź fakty i kwoty dotacji dla ojca Rydzyka za PiS. Jednak gdy pracodawca co miesiąc pomniejszał zaliczki o 300 zł, sama kwota wolna zwykle nie powoduje nadpłaty. Zwrot otrzymam, jeśli zaliczki przewyższą należny podatek, na przykład po uwzględnieniu ulg, wspólnym rozliczeniu z małżonkiem lub korekcie błędnie naliczonych zaliczek. Zeznanie składam również wtedy, gdy mój dochód nie przekroczył kwoty wolnej.
Niższy podatek nie zawsze oznacza pieniądze na koncie
Dla dochodu w wysokości 50 tys. zł, przy założeniu, że cała kwota stanowi podstawę opodatkowania, podatek według stawki 12% wynosi 6 tys. zł. Po odjęciu 3 600 zł pozostaje 2 400 zł. Z kolei przy dochodzie nieprzekraczającym 30 tys. zł podatek obliczony według skali wynosi zero. Po przekroczeniu tej granicy opodatkowaniu podlega tylko nadwyżka, a nie cała zarobiona suma. Ponadto pracodawca może uwzględniać kwotę zmniejszającą podatek przy obliczaniu zaliczek, jeśli złożę odpowiednie oświadczenie.
Przed wysłaniem PIT sprawdzam sumę dochodów, pobrane zaliczki i przysługujące mi ulgi, na przykład ulgę na dzieci. O tym, czy otrzymam zwrot, czy będę musiał dopłacić, decyduje różnica między należnym podatkiem a zaliczkami. Kwota wolna daje mi korzyść podatkową, ale nie stanowi osobnej wypłaty z urzędu skarbowego. Zwrot otrzymuję tylko wtedy, gdy w ciągu roku zapłaciłem więcej, niż wynika z końcowego rozliczenia.
Warto wiedzieć, że kwota wolna dotyczy dochodów opodatkowanych skalą — nie obniża automatycznie podatku rozliczanego ryczałtem ani podatkiem liniowym.
Kwota wolna w Polsce na tle innych krajów: jak wypada nasze rozwiązanie?
Lista wyjaśnia, jak działa kwota wolna od podatku w Polsce i na co zwrócić uwagę, porównując ją z rozwiązaniami w innych państwach.
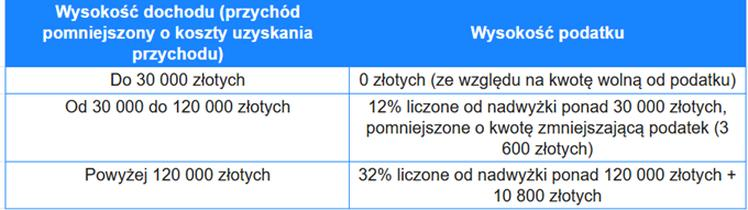
- Kwota wolna w Polsce: wynosi 30 000 zł rocznie. Przy rozliczeniu według skali podatkowej przekłada się na kwotę zmniejszającą podatek w wysokości 3 600 zł, czyli 12% z 30 000 zł. Nie oznacza to jednak, że każda osoba zarabiająca do 30 000 zł brutto automatycznie uniknie podatku — liczą się również dochód, koszty uzyskania przychodu i rodzaj opodatkowania.
- Podatek po przekroczeniu kwoty wolnej: skala podatkowa przewiduje stawkę 12% do 120 000 zł podstawy opodatkowania, a od nadwyżki ponad ten próg — 32%. Kwota wolna nie zmienia się wraz z wysokością dochodu, ale podatnik może uwzględnić ulgi i inne odliczenia.
- PIT i brak dochodów: osoby, które uzyskały dochody podlegające rozliczeniu, co do zasady składają zeznanie również wtedy, gdy nie przekroczyły kwoty wolnej. Brak podatku do zapłaty nie zawsze zwalnia z tego obowiązku. Natomiast osoby, które nie uzyskały dochodów wymagających wykazania i nie prowadzą działalności gospodarczej, nie muszą składać zeznania.
- Zwrot lub dopłata: roczne rozliczenie może wykazać nadpłatę, na przykład gdy pobrane zaliczki były zbyt wysokie lub podatnikowi przysługują ulgi, takie jak ulga na dziecko. Z kolei zbyt niskie zaliczki mogą oznaczać dopłatę. Ostateczny wynik zależy od indywidualnej sytuacji podatnika.
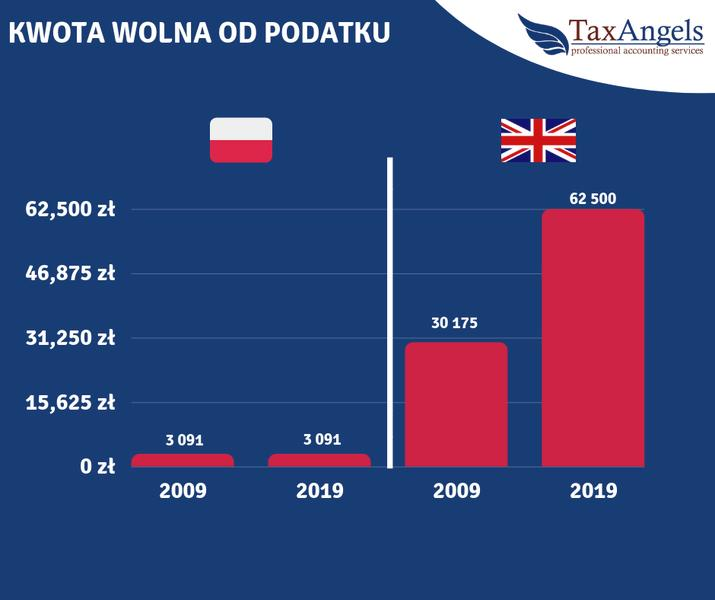
- Zmiany w czasie: w latach 2008–2016 kwota wolna wynosiła 3 091 zł, a w latach 2017–2021 zależała od wysokości dochodów. Od 2022 r. wynosi 30 000 zł. Dlatego warto sprawdzać dane dla konkretnego roku podatkowego.
- Porównania międzynarodowe wymagają ostrożności: starsze zestawienia podają na przykład kwotę 19 500 euro na Cyprze i 8 130 euro w Niemczech, ale są to dane z 2016 r., a nie aktualne wartości. Ponieważ państwa różnią się progami, ulgami, sposobem opodatkowania i zasadami ustalania kwoty wolnej, sama nominalna kwota nie wskazuje, gdzie obciążenia podatkowe są niższe.