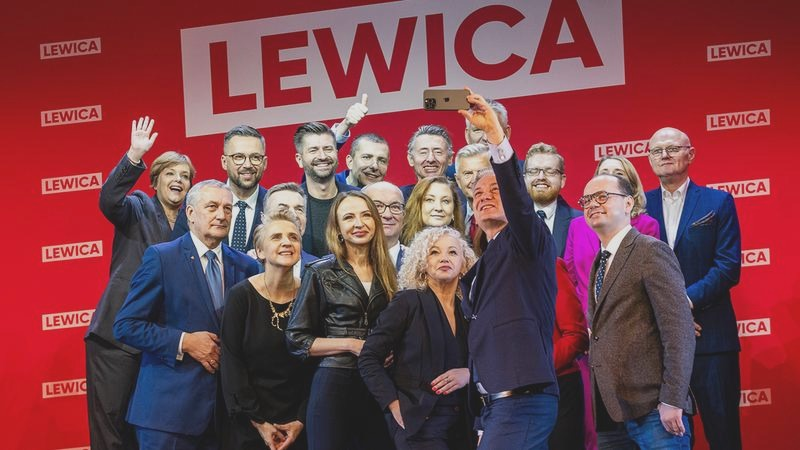
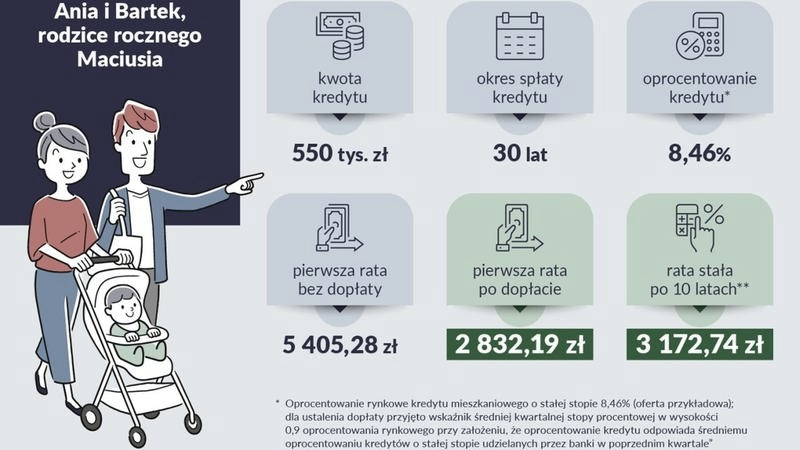
Program kredytu zero procent miał być odpowiedzią na trudności mieszkaniowe, ale szybko stał się przedmiotem politycznego sporu. Dlaczego Lewica sprzeciwia się jego wprowadzeniu i jakie argumenty stoją za jej stanowiskiem? Jak już zgłębiasz temat, poznaj najważniejsze różnice między lewicą a prawicą. Przyjrzymy się kulisom konfliktu, obawom o wzrost cen mieszkań oraz możliwym konsekwencjom proponowanego rozwiązania.
Program „kredyt zero procent” miał ułatwić zakup pierwszego mieszkania, lecz szybko podzielił koalicję. Zwolennicy liczą, że dopłaty do rat pomogą osobom, które nie zgromadziły wkładu własnego. Przeciwnicy ostrzegają, że dodatkowy popyt może podnieść ceny. Dlatego spór obejmuje zarówno oprocentowanie, jak i zasady przyznawania wsparcia oraz jego koszt dla budżetu.
Rozbieżności dotyczą konkretnych warunków. Jedni chcą wspierać wyłącznie osoby kupujące pierwsze mieszkanie, inni proponują limity dochodu, ceny i powierzchni. Politycy dyskutują też o liczbie beneficjentów, czasie dopłat i wpływie programu na rynek najmu. Bez jasnych reguł atrakcyjna oferta może wywołać zamieszanie zamiast przynieść realną ulgę.
Młodzi kupujący czekają, a ceny mieszkań mogą znów wzrosnąć
Wynik negocjacji zdecyduje, czy program ruszy w szerokiej formule, czy przyjmie węższy kształt. Kluczowe będą limity kwoty kredytu, dochodu gospodarstwa domowego i powierzchni mieszkania. Każdy z nich wpływa na skalę programu i jego koszt, dlatego partie szukają kompromisu, który przekona wyborców, a zarazem uwzględni obawy przed wzrostem cen.
Spór będzie trwał także po przedstawieniu kolejnego projektu ustawy. Młodzi kupujący potrzebują dostępnych rat, najemcy obawiają się dalszych podwyżek, a samorządy i budżet muszą uwzględnić długofalowe koszty. Ostateczne zasady pokażą, czy koalicja połączy pomoc rodzinom z ostrożnością wobec rynku, na którym nawet niewielki wzrost popytu może wyraźnie wpłynąć na ceny.
Lewica wskazuje na ryzyko wzrostu cen mieszkań
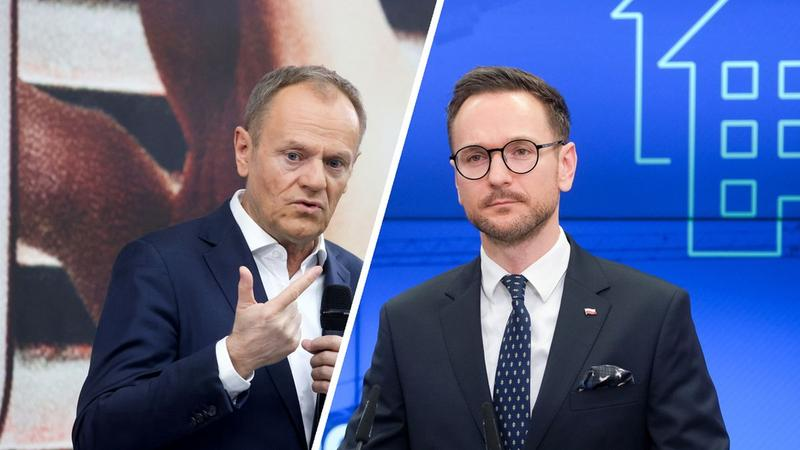
Lewica ostrzega, że część planowanych zmian może podnieść ceny zamiast poprawić dostępność mieszkań. Zobacz inny post, w którym też była o tym mowa. Dotyczy to zwłaszcza dopłat do kredytów: większa zdolność zakupowa zwiększa popyt, a gdy podaż nie nadąża, sprzedający mogą uwzględnić wsparcie w cenach.
Ryzyko zależy od lokalnego rynku. W dużych miastach wysokie ceny gruntów i długie procedury uzyskiwania pozwoleń ograniczają nowe inwestycje, dlatego nawet niewielki wzrost popytu może zaostrzyć konkurencję między kupującymi. Bez danych o liczbie nowych lokali, kredytobiorców i transakcji nie da się rzetelnie prognozować skali podwyżek.
Więcej mieszkań może ograniczyć wzrost cen
Lewica wskazuje kilka działań, które mogą zwiększyć podaż mieszkań i ograniczyć ryzyko wzrostu cen:
- budowa przystępnych cenowo mieszkań na wynajem,
- inwestycje samorządów,
- zagospodarowanie pustostanów,
- sprawniejsze przygotowanie gruntów pod budowę.
Dlatego Lewica postuluje zwiększenie liczby mieszkań, zwłaszcza przystępnych cenowo lokali na wynajem. Ważne są także inwestycje samorządów, zagospodarowanie pustostanów i sprawniejsze przygotowanie gruntów pod budowę. Większa podaż zmniejsza ryzyko, że dodatkowe środki dla kupujących przełożą się na wyższe ceny.
Ostateczny efekt zależy od połączenia wsparcia finansowego ze wzrostem podaży i kontrolą kosztów. Uważam, że polityka mieszkaniowa powinna pomagać ludziom zdobyć własny kąt, a nie tylko umożliwiać im zaciąganie większych długów. Dla szukających mieszkania liczą się nie tylko ceny ofertowe, lecz także raty, czynsze i dostępność lokali w okolicy.
Ciekawostka: dopłaty do kredytów mogą zwiększyć popyt szybciej, niż deweloperzy zdołają wybudować nowe mieszkania — dlatego ich wpływ na ceny bywa większy tam, gdzie brakuje gruntów i nowych inwestycji.
Deweloperzy i banki mogą zyskać na dopłatach
Dopłaty do kredytów mieszkaniowych mogą ułatwić zakup lokum, a jednocześnie zwiększyć liczbę klientów banków i kupujących u deweloperów. Państwo pokrywa część odsetek lub rat, dzięki czemu więcej osób może pozwolić sobie na kredyt.
Niższa rata podnosi zdolność kredytową. Gdy miesięczne obciążenie spada o kilkaset złotych, część gospodarstw domowych może zacząć szukać mieszkania. Ciekawostka w temacie: sprawdź, jak lewica walczy o mieszkania i prawa kobiet w europarlamencie. Banki zyskują wtedy szansę na kolejne kredyty, odsetki, opłaty i klientów na lata.
Większy popyt pomaga deweloperom sprzedawać lokale, ogranicza ryzyko niesprzedanych mieszkań i poprawia przepływy finansowe. Nie musi jednak obniżać cen: jeśli liczba chętnych rośnie szybciej niż podaż, sprzedający mogą podnosić stawki.
Dopłaty pomogą kupującym czy podniosą ceny mieszkań?
Wpływ programu zależy od jego skali, limitów cenowych i liczby dostępnych lokali. Dopłaty do 10 tysięcy kredytów oddziałają inaczej niż wsparcie 100 tysięcy umów, zwłaszcza w miastach z niedoborem nowych mieszkań. Przy ograniczonej podaży część dodatkowych pieniędzy może podnieść ceny, zamiast w całości obniżyć koszt zakupu.
Dopłata nie pokrywa wszystkich wydatków: kredytobiorca nadal potrzebuje wkładu własnego, opłaca notariusza i utrzymuje mieszkanie, a oprocentowanie może się zmieniać. Dlatego warto oceniać te programy ostrożnie: pomagają części kupujących, lecz mogą też zwiększać przychody banków i sprzedaż deweloperów. Ostateczny bilans zależy od podaży mieszkań — od tego, czy za wzrostem popytu pójdzie większa liczba budowanych lokali.
Ciekawostka: dopłata do kredytu nie zawsze oznacza równie dużą oszczędność dla kupującego — przy niedoborze mieszkań dodatkowy popyt może podbić ceny, a część publicznego wsparcia pośrednio trafić do deweloperów.
Alternatywa dla kredytu zero procent: budownictwo społeczne
Budownictwo społeczne zwiększa dostępność mieszkań na wynajem i może stanowić alternatywę dla dopłat do kredytów. Jego kluczowe zalety i warunki to:
- Niższe koszty najmu: czynsze w mieszkaniach społecznych są zwykle bardziej przystępne niż stawki rynkowe.
- Oferta dla osób bez zdolności kredytowej: mogą z niej korzystać gospodarstwa, których nie stać na zakup mieszkania ani na kredyt hipoteczny.
- Więcej lokali na wynajem: inwestycje samorządów i podmiotów społecznych zwiększają zasób dostępnych mieszkań.
- Stabilne finansowanie: rozwój budownictwa społecznego wymaga długofalowego wsparcia inwestycji, dostępu do gruntów oraz sprawnych procedur budowlanych.