Wakacje kredytowe miały przynieść ulgę osobom spłacającym kredyty hipoteczne, ale korzyści z programu nie rozłożyły się równomiernie. Kto najwięcej zyskał na rozwiązaniu wprowadzonym przez rząd PiS i jakie czynniki o tym zdecydowały? W artykule przyglądam się dostępnym danym i sprawdzam, jak z programu skorzystali kredytobiorcy o różnej wysokości zadłużenia i dochodach.
Najbardziej odczuli ulgę posiadacze złotowych kredytów mieszkaniowych, zwłaszcza ci, którym po podwyżkach stóp procentowych mocno wzrosły raty. Wakacje kredytowe pozwalały zawiesić wybrane płatności, a zaoszczędzone pieniądze przeznaczyć na bieżące wydatki, poduszkę finansową lub nadpłatę kapitału. Korzyść zależała od zadłużenia, oprocentowania i momentu skorzystania z przerwy — im wyższa rata, tym więcej gotówki można było chwilowo uwolnić.
Najwięcej zyskiwali posiadacze dużych kredytów, często zaciągniętych przy wysokich cenach mieszkań i stopach procentowych. Dla rodziny płacącej ratę w wysokości kilku tysięcy złotych zawieszenie choćby jednej płatności oznaczało wyraźną ulgę. Program obejmował jednak także osoby o wysokich, stabilnych dochodach, które nie miały problemów ze spłatą. Krytycy zarzucali, że pomoc nie była skierowana wyłącznie do najbardziej potrzebujących.
Wysokie raty uwalniały najwięcej gotówki, lecz nie zawsze pomagały najbardziej potrzebującym
O tym, kto faktycznie skorzystał, dyskutowano także dlatego, że kredytobiorcy zyskiwali czasową ulgę, a banki traciły część bieżących wpływów i mogły ponosić koszty finansowania. W debacie politycznej pojawiały się zarzuty, że instytucje finansowe poradziły sobie z programem, a jego koszty nie poprawiły sytuacji wszystkich klientów w równym stopniu. Moim zdaniem wakacje kredytowe należy oceniać nie tylko na podstawie liczby zawieszonych rat, lecz także dochodów gospodarstw domowych i wysokości ich zobowiązań.
Nadpłata kapitału odroczoną ratą mogła zmniejszyć przyszłe odsetki i skrócić okres spłaty, choć efekt zależał od warunków umowy. Z kolei przeznaczenie pieniędzy na codzienne wydatki dawało natychmiastową ulgę, ale zasadniczo nie zmniejszało ciężaru kredytu. Wakacje kredytowe pomogły więc wielu osobom złapać oddech, jednak najwięcej gotówki uwolniły posiadaczom najwyższych rat — niezależnie od tego, czy naprawdę znaleźli się w trudnej sytuacji finansowej.
| Aspekt | Wakacje kredytowe 2022–2023 | Wakacje kredytowe 2024 |
|---|---|---|
| Dostęp | Do 4 rat rocznie | Do 4 rat; po 1 w każdym kwartale |
| Główne kryterium | Kredyt w złotych, umowa przed 1 lipca 2022 r. | Dodatkowo: rata powyżej 30% dochodu lub co najmniej 3 dzieci |
| Limit kredytu | Brak limitu kwoty | Kapitał do 1,2 mln zł |
| Szacowany zasięg | Około 1,1 mln umów objętych ulgą | Około 562 tys. uprawnionych kredytów |
| Korzyść kredytobiorcy | Odroczenie rat; bez odsetek za okres zawieszenia | Odroczenie rat; bez odsetek za okres zawieszenia |
| Koszt dla banków | Około 15–16 mld zł | Około 4,7 mld zł |
Banki czy kredytobiorcy? spór o skutki programu PiS
Spór o wakacje kredytowe nabrał politycznego znaczenia: PiS zarzuca rządowi Donalda Tuska, że zmiany bardziej pomogły bankom niż kredytobiorcom. Program pozwalał czasowo zawiesić spłatę rat złotowych kredytów hipotecznych. Dawał domowym budżetom ulgę, gdy wysokie stopy procentowe podnosiły raty, ale nie umarzał długu — odroczone kwoty trzeba było później spłacić.
PiS przedstawia ograniczenie pomocy jako korzyść dla banków i stratę dla rodzin. Banki podkreślają natomiast, że zawieszenie rat zmniejszało ich wpływy, a koszt programu mógł sięgnąć miliardów złotych. Jeżeli zgłębiasz tę tematykę to sprawdź wpływ 500 plus na liczbę urodzeń. Ostateczny bilans zależał od wysokości raty, sytuacji kredytobiorcy i tego, czy zaoszczędzone pieniądze przeznaczył na bieżące wydatki, czy na nadpłatę kapitału. Samo odroczenie płatności nie przesądza więc, kto zyskał najwięcej.
Ulga dla domowych budżetów, lecz dług pozostał
Szeroki dostęp do programu ułatwiał skorzystanie z pomocy, ale obejmował też osoby, które mogły spłacać raty bez wsparcia. Selektywne kryteria ograniczają koszty i kierują pomoc do osób w trudniejszej sytuacji, lecz wykluczają część kredytobiorców. Dlatego o tym, czy banki „wygrały”, decydują konkretne zasady, liczba uprawnionych i wartość odroczonych rat.
Na bilans wakacji kredytowych składa się kilka czynników:
- wysokość zawieszonej raty i liczba odroczonych płatności;
- sytuacja finansowa kredytobiorcy oraz jego dostęp do programu;
- sposób wykorzystania zaoszczędzonych pieniędzy — na bieżące wydatki lub nadpłatę kapitału;
- wpływ odroczenia płatności na wpływy banków.
Program warto oceniać przez jego skutki dla rodzin, a nie polityczne hasła. Dla jednych zawieszenie rat oznaczało pieniądze na rachunki, dla innych — możliwość szybszej spłaty kapitału. Banki musiały poczekać na część wpływów, a kredytobiorcy zyskali płynność, nie darmowy kredyt. Odpowiedź na pytanie „banki czy kredytobiorcy?” zależy więc od indywidualnej sytuacji.
Rząd Tuska zmienił zasady. jak wpłynęło to na dostępność wakacji kredytowych
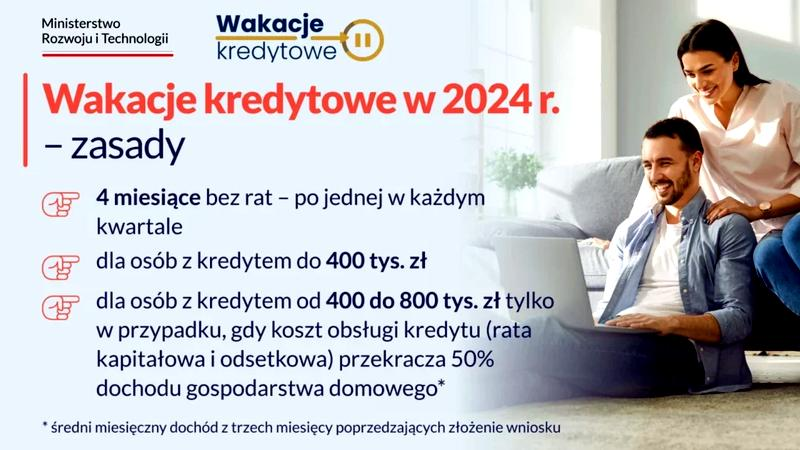
Rząd Donalda Tuska zawęził w 2024 roku grono osób uprawnionych do wakacji kredytowych. Kredytobiorcy mogli zawiesić maksymalnie cztery raty — po jednej w lutym, maju, sierpniu i listopadzie. Rok wcześniej mogli odroczyć cztery raty: dwie w trzecim i dwie w czwartym kwartale.
O dostępie do ulgi decydowały wartość kredytu i sytuacja domowego budżetu. Mogli z niej skorzystać posiadacze złotowych kredytów hipotecznych zaciągniętych przed 1 lipca 2022 roku, jeśli ich kwota nie przekraczała 1,2 mln zł. Ponadto rata musiała stanowić co najmniej 30 proc. dochodu gospodarstwa domowego; dla rodzin wychowujących co najmniej troje dzieci próg wynosił 25 proc. Takie warunki kierowały pomoc przede wszystkim do osób mających trudności z bieżącą spłatą.
Ulga dla kredytobiorców na nowych zasadach: komu trudniej było zawiesić raty?
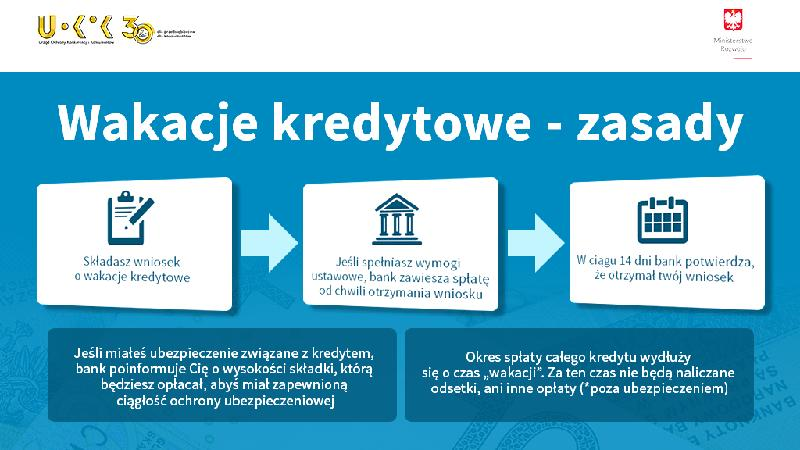
Wprowadzono również kryterium RdD, czyli relację raty do dochodu. A skoro już tu jesteś, sprawdź decyzję RPP i jej wpływ na raty. Przy obliczaniu średniej z ostatnich trzech miesięcy nie uwzględniano kosztów obsługi innych kredytów i pożyczek, więc część gospodarstw mogła mieć trudności ze spełnieniem warunku. O przyznaniu ulgi decydowały zatem kwota zadłużenia, udział raty w dochodach oraz liczba dzieci w rodzinie.
Zmiana wywołała polityczny spór. Przedstawiciele PiS krytykowali rząd, twierdząc, że mniej osób skorzysta z ulgi i że „banki wygrały”. Kredytobiorcy musieli natomiast przed złożeniem wniosku sprawdzić datę i walutę umowy, limit 1,2 mln zł oraz wymagany wskaźnik RdD. Wakacje kredytowe odraczały spłatę rat, ale nie umarzały długu — zawieszone płatności przesuwano na koniec harmonogramu.
Ciekawostka: mimo że wakacje kredytowe pozwalały w 2024 roku zawiesić cztery raty, skorzystanie z ulgi nie zmniejszało zadłużenia — odroczone płatności przesuwano na koniec harmonogramu spłaty.
Polityczny spór o program. dlaczego PiS zarzuca rządowi, że wygrali banki
Spór o wakacje kredytowe wrócił za sprawą zarzutu, że na zmianach zyskały głównie banki, a nie zadłużone rodziny. Jak już tu jesteś, Sprawdź, kiedy Senat zdecyduje o wakacjach kredytowych. Prawo i Sprawiedliwość krytykuje rząd Donalda Tuska za ograniczenie programu, który pozwalał czasowo zawiesić spłatę rat kredytu hipotecznego. Zdaniem PiS nowe zasady zawęziły dostęp do pomocy i zmniejszyły jej znaczenie dla osób obciążonych wysokimi kosztami kredytu.
Rząd uzasadniał zmiany potrzebą kierowania wsparcia do osób w trudnej sytuacji, zamiast przyznawania powszechnej ulgi wszystkim kredytobiorcom. Spór dotyczy więc tego, czy ważniejsza jest szeroka pomoc, czy precyzyjne wsparcie potrzebujących. Bez danych o liczbie uprawnionych i oszczędnościach obu stron trudno jednak ocenić, kto rzeczywiście zyskał.
Kredytobiorcy między ulgą a rosnącymi ratami
Hasło „banki wygrały” wyraża obawę, że mniej zawieszonych rat oznacza większe wpływy instytucji finansowych, a zarazem mniejsze odciążenie domowych budżetów. PiS przedstawia zmianę jako odejście od wcześniejszej ochrony kredytobiorców. Z kolei zwolennicy rządowego rozwiązania podkreślają, że pomoc publiczna powinna uwzględniać sytuację finansową rodziny.
Wakacje kredytowe mogą odciążyć domowy budżet, ale ich skutki zależą od zasad programu. Dlatego warto oceniać je na podstawie danych, a nie samych politycznych deklaracji.
Przy ocenie skutków programu warto uwzględnić następujące informacje:
- wysokość rat kredytowych,
- liczbę osób objętych ulgą,
- koszty ponoszone przez banki,
- wydatki gospodarstw domowych.
Skutki programu można oceniać na podstawie wysokości rat, liczby osób objętych ulgą, kosztów banków oraz wydatków gospodarstw domowych. Polityczne hasło upraszcza sprawę, dlatego rzetelna ocena wymaga porównania konkretnych kryteriów i danych. Bez nich spór pozostaje również walką o przekonanie wyborców, kto lepiej reprezentuje klientów.
Ciekawostka: zawieszenie raty nie oznaczało umorzenia długu — odroczoną spłatę trzeba było uregulować później, więc korzyść polegała głównie na chwilowym odciążeniu domowego budżetu.
FAQ - Najczęstsze pytania i odpowiedzi
Kto najwięcej zyskał na wakacjach kredytowych?Najwięcej gotówki mogli czasowo uwolnić posiadacze wysokich rat, zwłaszcza dużych złotowych kredytów hipotecznych. Sama wysokość ulgi nie oznaczała jednak, że byli oni najbardziej potrzebujący.
Od czego zależała korzyść z zawieszenia rat?Zależała przede wszystkim od wysokości raty, liczby zawieszonych płatności, oprocentowania i momentu skorzystania z programu. Znaczenie miało też to, czy zaoszczędzone pieniądze przeznaczono na bieżące wydatki, czy na nadpłatę kapitału.
Jak zmieniły się zasady wakacji kredytowych w 2026 roku?Wprowadzono limit kredytu do 1,2 mln zł oraz kryterium udziału raty w dochodzie: co najmniej 30 proc., a w gospodarstwach z co najmniej trojgiem dzieci — 25 proc. Można było zawiesić maksymalnie cztery raty, po jednej w każdym wskazanym kwartale.
Czy wakacje kredytowe umarzały część zadłużenia?Nie. Program odraczał płatności, które przesuwano na koniec harmonogramu spłaty. Ulga poprawiała więc chwilową płynność domowego budżetu, ale nie oznaczała darmowego kredytu ani umorzenia długu.
Dlaczego wakacje kredytowe wywołały spór o to, kto na nich zyskał — banki czy kredytobiorcy?Kredytobiorcy zyskiwali czasowe odciążenie budżetu, a banki musiały poczekać na część wpływów i ponosiły koszty programu. Ostateczny bilans zależał od zasad, liczby zawieszonych rat i sytuacji poszczególnych gospodarstw, dlatego samo hasło, że „wygrały banki” lub „zyskali kredytobiorcy”, nie rozstrzyga sprawy.