Decyzje Rady Polityki Pieniężnej dotyczące stóp procentowych wpływają na koszty kredytów i wysokość miesięcznych rat. W artykule wyjaśniam, czy RPP podniosła stopy, co oznacza jej decyzja dla kredytobiorców oraz jak może przełożyć się na domowy budżet. Przyglądam się też czynnikom, które warto uwzględnić, oceniając możliwe zmiany rat w najbliższym czasie.
Rada Polityki Pieniężnej podniosła wszystkie stopy NBP o 0,5 punktu procentowego (50 punktów bazowych). Stopa referencyjna wzrosła do 2,75 proc., lombardowa do 3,25 proc., depozytowa do 2,25 proc., redyskonta weksli do 2,80 proc., a dyskontowa do 2,85 proc. Nowe stawki obowiązują od 9 lutego.
RPP kontynuuje zacieśnianie polityki pieniężnej, które rozpoczęła w październiku 2021 r. Od tego czasu stopa referencyjna wzrosła łącznie o 2,65 punktu procentowego. Rada reaguje na wysoką inflację: styczniowe prognozy ekonomistów wynosiły od 8,6 do 10,5 proc., a mediana szacunków — 9,3 proc. Tymczasem cel inflacyjny NBP to 2,5 proc., z dopuszczalnym odchyleniem o 1 punkt procentowy.
Raty kredytów mogą wzrosnąć, choć bezrobocie spadło do 5,2 proc.
Podwyżka może zwiększyć raty kredytów o zmiennym oprocentowaniu. Skala wzrostu zależy m.in. od zadłużenia, pozostałego okresu spłaty i warunków umowy. RPP musi jednak ograniczać inflację tak, by nie schłodzić nadmiernie gospodarki i nie osłabić rynku pracy. W kwietniu 2022 r. bezrobocie wynosiło 5,2 proc., czyli o 1,1 punktu procentowego mniej niż rok wcześniej.
Wyższe stopy nie obniżają cen natychmiast. Mają ograniczyć presję popytową i zapobiec utrwaleniu wysokiej inflacji w kolejnych latach. Dlatego kredytobiorcy powinni sprawdzić harmonogram spłat i domowy budżet. Na ceny wpływają także koszty żywności i energii, a planowane wakacje kredytowe mogą zmienić zachowania konsumentów.
Wyższe stopy procentowe a rata kredytu: sprawdź, jak zmieni się miesięczna kwota
Wyższe stopy procentowe mogą szybko zwiększyć ratę kredytu ze zmiennym oprocentowaniem. Jej wysokość zależy jednak nie tylko od stawki referencyjnej, lecz także od marży banku, pozostałego kapitału i liczby rat. Dlatego ta sama podwyżka nie wpłynie na wszystkie raty jednakowo.
Przy kredycie na 400 tys. zł, zaciągniętym na 25 lat, wzrost oprocentowania z 7 do 8 proc. podniósłby równą ratę z około 2 827 zł do 3 087 zł, czyli o blisko 260 zł miesięcznie. Z kolei przy saldzie 300 tys. zł i takim samym okresie spłaty rata wzrosłaby z około 2 120 zł do 2 315 zł.
To szacunki, które zakładają równe raty i pomijają prowizje, ubezpieczenia oraz zmiany salda między aktualizacjami oprocentowania. Przy zmiennej stopie bank zwykle przelicza ratę dopiero po aktualizacji stosowanego wskaźnika, na przykład co kilka miesięcy. Natomiast stałe oprocentowanie utrzymuje ratę na tym samym poziomie przez okres wskazany w umowie.
Większe zadłużenie i dłuższa spłata mogą mocno uszczuplić domowy budżet
Podwyżka mocniej wpływa na ratę, gdy do spłaty pozostało dużo kapitału lub kredyt ma długi okres spłaty. Dlatego sprawdź w harmonogramie saldo, marżę i termin kolejnej aktualizacji oprocentowania, a następnie poproś bank o symulację dla kilku wariantów stóp. Porównaj nową ratę z miesięczną nadwyżką w budżecie, zanim podejmiesz decyzję.
Rada Polityki Pieniężnej wpływa na koszt pieniądza, a jej decyzje mają ograniczać utrwaloną inflację. Tutaj mała wstawka: sprawdź, kiedy wejdą w życie paszporty polityki 2026. Skutki dla kredytobiorcy zależą jednak od warunków umowy. Wakacje kredytowe mogą odsunąć płatność, ale nie umarzają długu. Dlatego planuj wydatki tak, by budżet wytrzymał dalszy wzrost raty, zamiast zakładać szybki spadek stóp.
Ciekawostka: podwyżka stóp nie zawsze od razu zmienia ratę — przy kredycie ze zmiennym oprocentowaniem bank zwykle przelicza ją dopiero po aktualizacji wskaźnika referencyjnego, zgodnie z terminem zapisanym w umowie.
Inflacja i ceny energii skłaniają RPP do dalszego zacieśniania polityki pieniężnej
Drożejące energia i żywność podtrzymują inflację, dlatego Rada Polityki Pieniężnej musi ograniczać wzrost cen, nie schładzając nadmiernie gospodarki. Jeżeli cię to ciekawi to sprawdź, czy niższe podatki obniżą inflację. Według przytoczonych prognoz styczniowa inflacja miała wynieść 8,6–10,5 proc. Ekonomiści Credit Agricole szacowali ją na 9,2 proc., mBanku na 9,3 proc., a Banku Pekao na 9,5 proc. Głównymi czynnikami wzrostu miały być ceny energii i żywności.
Podwyżki stóp ograniczają popyt i utrudniają utrwalenie wysokiej inflacji, ale nie przynoszą szybkiej ulgi przy kasie ani na rachunkach, ponieważ ich wpływ na ceny pojawia się z opóźnieniem. RPP liczy, że zacieśnianie polityki pieniężnej sprowadzi w ciągu dwóch lat inflację w okolice celu NBP: 2,5 proc., z dopuszczalnym odchyleniem o 1 punkt procentowy.
W jednej z opisanych decyzji RPP podniosła wszystkie stopy NBP o 50 punktów bazowych; zmiany weszły w życie 9 lutego. Stopa referencyjna wzrosła do 2,75 proc., lombardowa do 3,25 proc., depozytowa do 2,25 proc., redyskonta weksli do 2,80 proc., a dyskontowa do 2,85 proc. Wyższe stopy zwiększają obciążenie kredytobiorców, zwłaszcza osób spłacających kredyty o zmiennym oprocentowaniu.
Droga walka z inflacją: jak uniknąć zduszenia inwestycji i konsumpcji?
Przedstawiciele banku centralnego podkreślali, że chcą powstrzymać utrwalanie wysokich cen w decyzjach firm i gospodarstw domowych, a nie gwałtownie zahamować gospodarkę. Nadmierne zacieśnienie mogłoby osłabić inwestycje, ograniczyć konsumpcję i zwiększyć bezrobocie. W kwietniu 2022 roku bezrobocie wynosiło 5,2 proc. Jeżeli masz czas i chęci to sprawdź, czy Bezpieczny kredyt 2 proc. pomaga kupującym czy podbija ceny., o 1,1 punktu procentowego mniej niż rok wcześniej.
Dodatkową niepewność wprowadzają planowane wakacje kredytowe, które mogą zmieniać zachowania konsumentów i popyt. Minister finansów przewidywała, że wyraźniejszy spadek inflacji nastąpi dopiero na początku 2023 roku, więc rynek spodziewał się kolejnych podwyżek stóp. RPP powinna jednak działać ostrożnie: stanowczo reagować na wzrost cen energii, a zarazem chronić gospodarkę przed nadmiernymi kosztami tej walki.
Ciekawostka: podwyżka stopy referencyjnej o 0,5 punktu procentowego nie oznacza automatycznie, że rata kredytu wzrośnie o 0,5 proc. Jej zmiana zależy m.in. od wysokości zadłużenia, marży banku i terminu aktualizacji oprocentowania.
Podwyżki stóp a gospodarka: jak RPP waży ryzyko inflacji i wzrostu bezrobocia
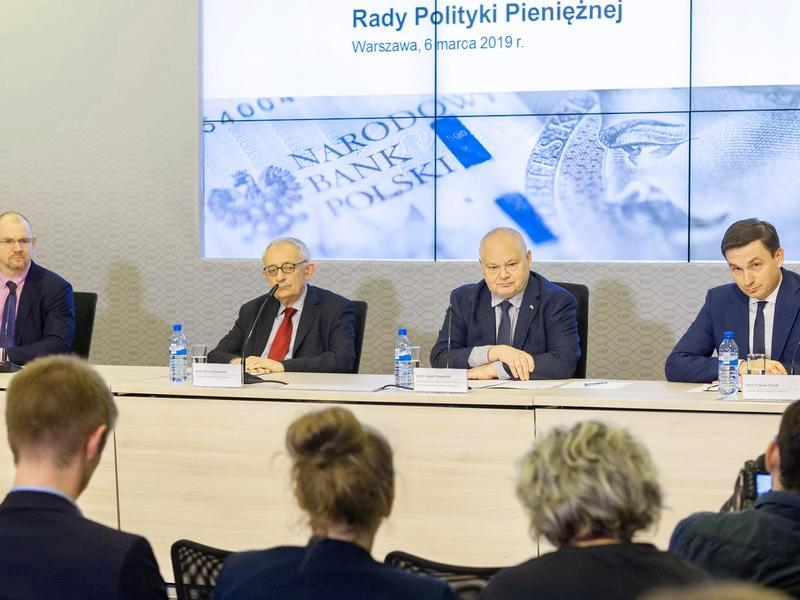
Rada Polityki Pieniężnej ocenia, czy podnosić stopy procentowe, analizując wpływ takich decyzji na inflację, kredytobiorców i rynek pracy.
- Ograniczanie inflacji: Podwyżki mają zapobiec utrwaleniu wysokiego wzrostu cen i w ciągu około dwóch lat sprowadzić inflację do celu NBP: 2,5 proc., z dopuszczalnym odchyleniem o 1 pkt proc. Nie obniżają jednak bieżących odczytów.
- Skala presji cenowej: Na inflację wpływają między innymi ceny żywności i energii. Według przytoczonych prognoz styczniowa inflacja miała wynieść 9,2–9,5 proc.; mediana wynosiła 9,3 proc., a cały przedział ocen — 8,6–10,5 proc.
- Tempo zacieśniania polityki: Cykl podwyżek rozpoczął się w październiku 2021 r. W jednej z decyzji RPP podniosła wszystkie stopy o 0,5 pkt proc., a stopę referencyjną — do 2,75 proc. Ta zmiana pokazuje, jak bank centralny reagował na nasilającą się inflację.
- Ryzyko dla wzrostu i zatrudnienia: Wyższe stopy mogą schłodzić gospodarkę, dlatego RPP musi ograniczać inflację, nie osłabiając nadmiernie koniunktury ani nie zwiększając bezrobocia. W kwietniu 2022 r. bezrobocie wynosiło 5,2 proc., czyli o 1,1 pkt proc. mniej niż rok wcześniej.
- Koszty dla kredytobiorców: Podwyżki mogą zwiększyć raty, zwłaszcza kredytów o zmiennym oprocentowaniu. RPP uwzględnia więc, jak wyższe koszty finansowania wpłyną na budżety gospodarstw domowych i ich wydatki.
- Niepewność i działania osłonowe: Przytoczone oceny wskazywały, że inflacja zacznie spadać dopiero na początku 2023 r., co mogło oznaczać kolejne podwyżki. Na decyzje wpływały też planowane wakacje kredytowe i niepewność związana z wojną, które utrudniały ocenę perspektyw gospodarki.
FAQ - Najczęstsze pytania i odpowiedzi
Czy Rada Polityki Pieniężnej podniosła stopy procentowe?Tak. W opisanej decyzji RPP podniosła wszystkie stopy NBP o 0,5 punktu procentowego, czyli 50 punktów bazowych. Nowe stawki obowiązywały od 9 lutego.
Do jakiego poziomu wzrosła stopa referencyjna NBP?Stopa referencyjna wzrosła do 2,75 proc. Stopa lombardowa wyniosła 3,25 proc., depozytowa 2,25 proc., redyskonta weksli 2,80 proc., a dyskontowa 2,85 proc.
Jak podwyżka stóp może wpłynąć na raty kredytów?Może zwiększyć raty kredytów o zmiennym oprocentowaniu, ale skala zmiany zależy między innymi od salda zadłużenia, marży banku, okresu spłaty i terminu aktualizacji oprocentowania. Przy kredycie na 400 tys. zł na 25 lat wzrost oprocentowania z 7 do 8 proc. oznaczałby w podanym przykładzie wzrost raty o około 260 zł miesięcznie.
Czy rata zmienia się od razu po podwyżce stóp?Niekoniecznie. Bank zwykle przelicza ratę kredytu ze zmiennym oprocentowaniem po aktualizacji wskaźnika referencyjnego, zgodnie z terminem zapisanym w umowie. Przy stałym oprocentowaniu rata pozostaje na tym samym poziomie przez okres wskazany w umowie.
Dlaczego RPP podnosi stopy procentowe?RPP podnosi stopy, by ograniczać presję popytową i przeciwdziałać utrwaleniu wysokiej inflacji. Musi przy tym ważyć ryzyko osłabienia inwestycji, konsumpcji i rynku pracy. Wyższe stopy nie obniżają cen natychmiast — ich wpływ na inflację pojawia się z opóźnieniem.